Chaque rail que vos
clients utilisent déjà.[produit]Ce que vous obtenez
avec Rivet
Émis au nom de votre entité
en USD, EUR, GBP et 24 autres
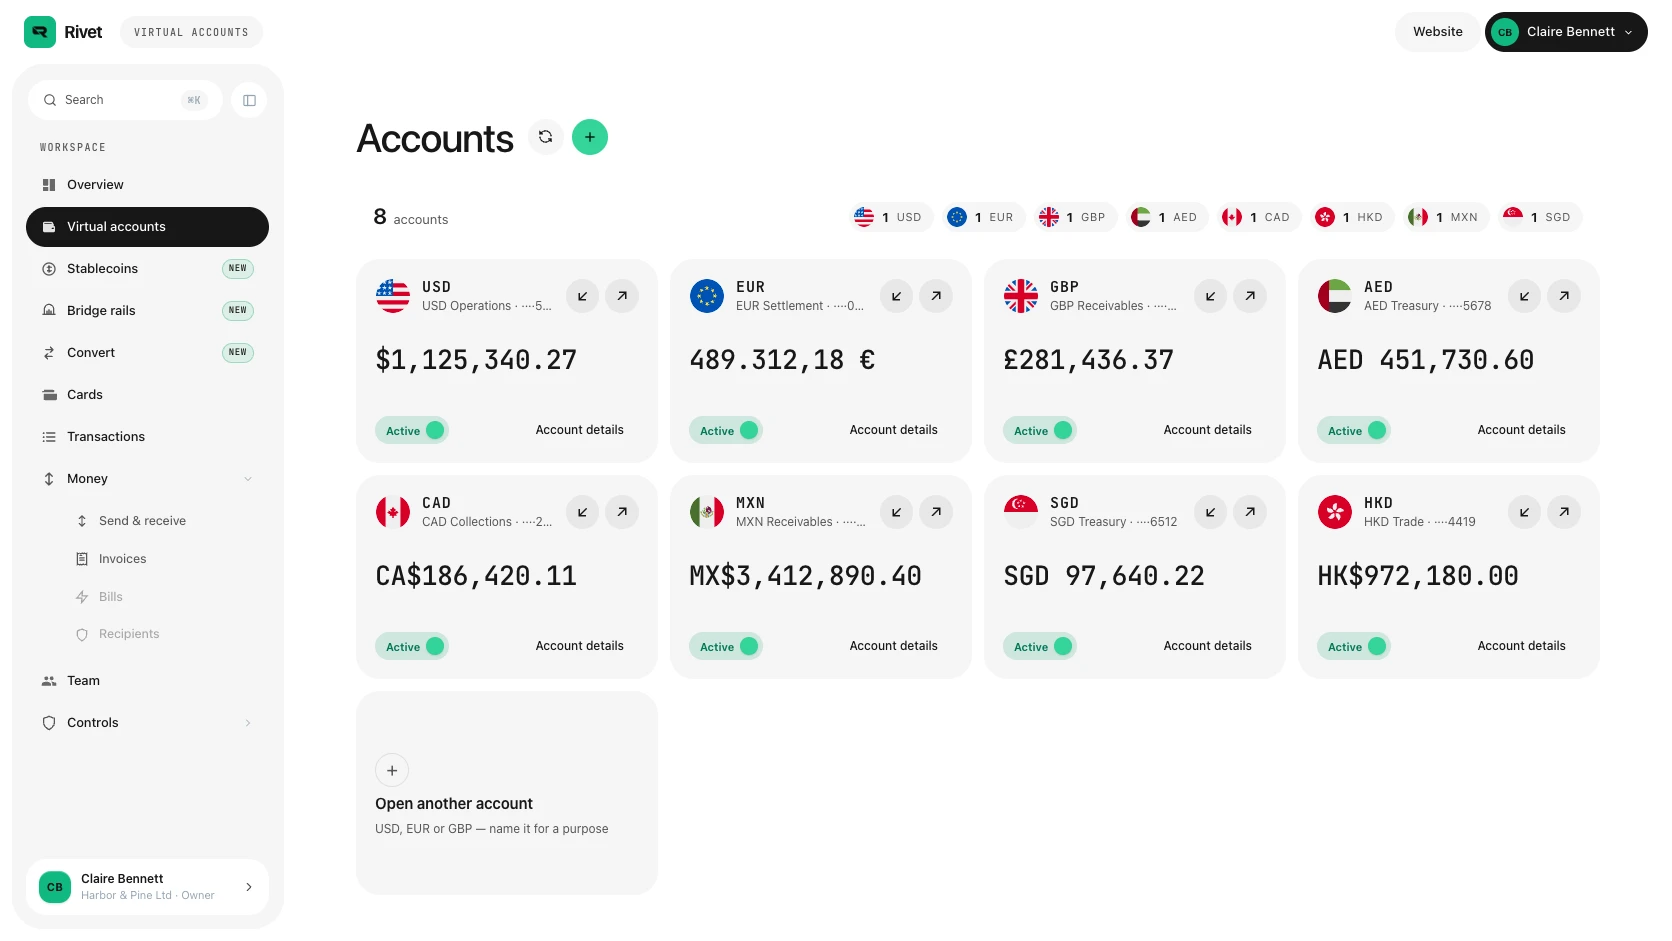
Des comptes nominatifs dans plus de 24 devises. Une seule connexion.
Fini de jongler entre trois banques et un portefeuille.
Quatre obstacles que rencontre toute équipe en croissance.
Rivet a été conçu autour de ces quatre points.
Une banque, une devise,un rail. Puis vous signezun client à l’étranger.
Ouvrir un compte en euros suppose une banque en euros. Ajouter un rail britannique en suppose une autre. Chaque nouveau marché devient un projet, et la finance finit avec un identifiant par pays.
Plusieurs rails.Une seule connexion.
Des coordonnées américaines avec ACH et virements. Des coordonnées en euros avec SEPA et SEPA Instant. Des coordonnées britanniques avec Faster Payments. Toutes émises au nom de votre entité, dans un seul compte, dans un seul flux.
Les opérations multidevisescoûtent cher.
Chaque conversion a un écart. Certaines banques le cachent dans le taux, d’autres l’ajoutent en frais. Dans tous les cas, il s’accumule sur une année de factures.
Plus de 24 devises.Des taux publiés.
Détenez les devises dans lesquelles vous facturez et ne convertissez que lorsque vous le décidez. Le taux et les frais s’affichent avant de confirmer. Change à partir de 0,80 % sur Starter, jusqu’à 0,15 %.
Un compte mutualisé avecun numéro de référencen’est pas votre compte.
Beaucoup de plateformes vous donnent un compte partagé et un code à mettre dans le libellé. Oubliez le code et l’argent reste en suspens. Votre client voit un inconnu comme bénéficiaire.
Des coordonnées au nomde votre société.
Une fois le KYB de l’entité validé, les coordonnées lui sont émises. Un virement, un ACH et un SEPA affichent tous votre société comme bénéficiaire, et chaque crédit arrive sur le solde correspondant avec sa propre référence.
Stablecoins et banquene devraient pas être deux outils.
Si l’entreprise touche à l’USDC ou à l’USDT, elle jongle en général entre une banque, une plateforme d’échange et un portefeuille. Trois connexions, trois rapprochements, trois endroits où perdre de l’argent.
USDC et USDT,dans une seule fenêtre.
L’USDC et l’USDT côtoient vos USD, EUR et GBP, sur six réseaux. Passez du fiat aux stablecoins depuis le compte, 24 h/24, 7 j/7, avec le taux affiché d’abord.
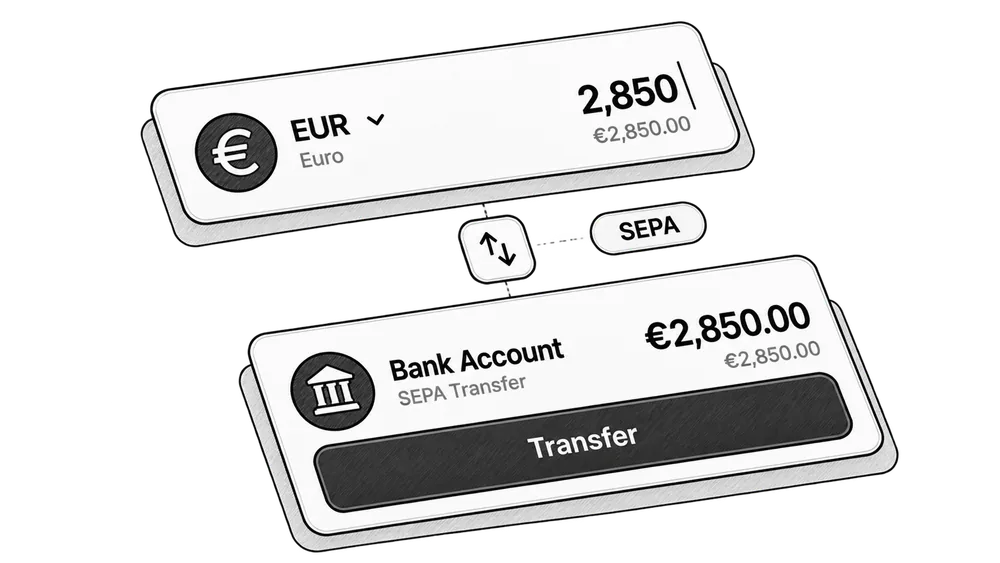
Encaissez surle rail local
ACH et virements sur vos coordonnées USD, SEPA sur vos coordonnées en euros, Faster Payments sur vos coordonnées GBP. Un virement Swift venu de n’importe où arrive sur le même solde. Chaque crédit apparaît dans le flux dès son arrivée.
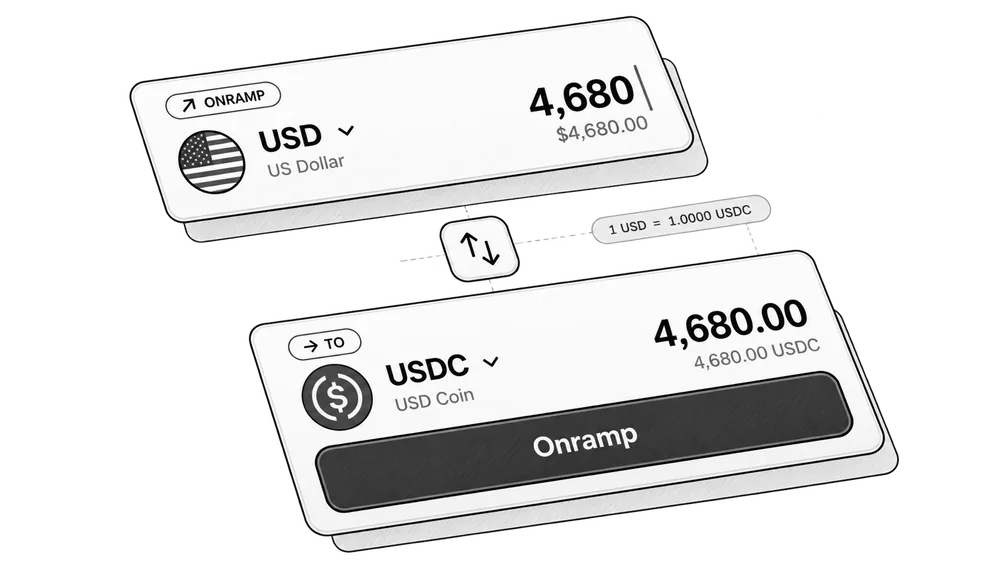
Détenez malin,convertissez quand vous voulez
Gardez la facture en euros en euros et celle en dollars en dollars. Convertissez entre plus de 24 devises, ou en USDC et USDT, avec le taux et les frais affichés avant de confirmer.
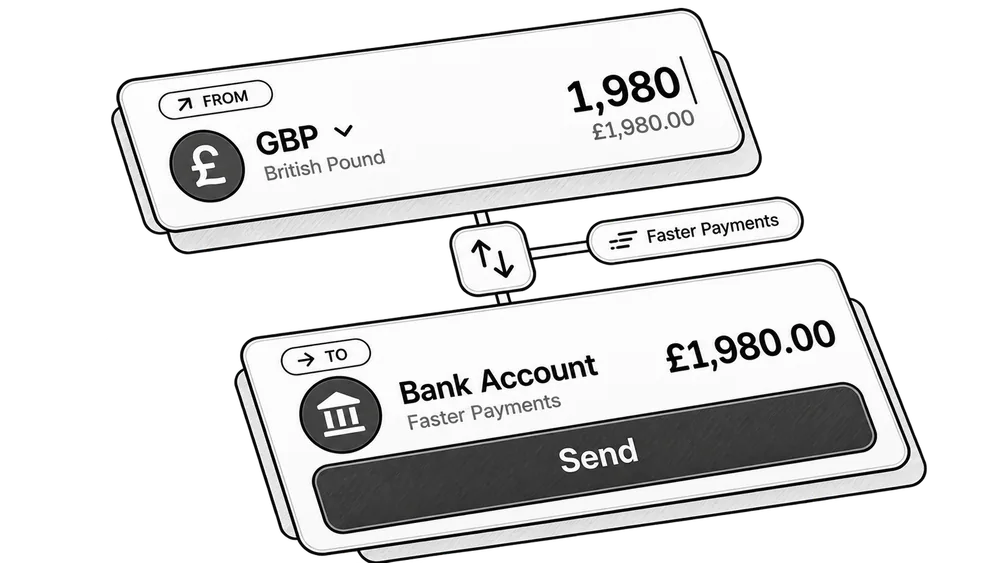
Envoyez partout,sur le bon rail
Un paiement par carte, un transfert unique ou un lot de 46 paiements, chacun sur le rail que le bénéficiaire utilise déjà. Le solde sur lequel un client a payé est celui sur lequel un paiement est prélevé. Rien n’est d’abord transféré vers un second prestataire.
L’argent →

 circule autrement.
Sous-
comptes
Par client, projet ou entité.
USD
Dollar américain
Numéro de compte
1234 5678 9012 3456
EUR
Euro
IBAN
DE89 3704 0044 0532 0130 00
GBP
Livre sterling
Sort code · compte
20-98-76 54321011
Crédits en
temps réel
Dans le flux dès que chaque paiement arrive.
Luma StudioSEPA+€8,750NorthstarACH+$12,481Comptes
multidevises
Coordonnées USD, EUR et GBP, 21 soldes de plus, une seule connexion.
USD
Dollar américain
Numéro de compte
1234 5678 9012 3456
EUR
Euro
IBAN
DE89 3704 0044 0532 0130 00
GBP
Livre sterling
Sort code · compte
20-98-76 54321011
Aucun solde
minimum
$0Rien d’immobilisé. Rien
par compte ouvert.
Émission
de cartes
 Rivet
James Whitaker
···· 9184
RivetElena Rossi
···· 4821
Virtuelles en quelques secondes,
physiques dès Growth.
Convertir
Détenez et convertissez plus de 24 devises. Le taux d’abord.
Export
comptable
CSVPDFToute période, rapprochée
de vos références.
Circuits
d’approbation
Un second approbateur
au-delà de votre seuil.
Sûr par conception
Sans papier. Sans agence.
Une décision en 0 jours ouvrés sur un dossier complet.
Oui. Une fois le KYB de l’entité validé, les coordonnées sont émises au nom de votre société : votre client voit votre nom lorsqu’il crée le bénéficiaire. Pas un numéro de référence sur un compte mutualisé où d’autres paient aussi.
Aucun solde minimum ni frais de tenue sur le compte lui-même. Il y a un abonnement mensuel. Starter est gratuit ; Growth et Scale figurent sur la page des tarifs. Le plan détermine le nombre de devises que vous pouvez ouvrir, pas un solde à laisser immobilisé.
USD, EUR et GBP sont celles que la plupart des entreprises ouvrent d’abord : un numéro de compte et un routing number pour l’USD, un IBAN pour l’EUR, un sort code pour la GBP. Scale ajoute le CAD, le HKD et 21 autres : des coordonnées locales là où nous en émettons, des soldes à détenir et convertir ailleurs.
Oui. Créez des sous-comptes par client, projet ou entité pour que les fonds arrivent déjà séparés, au lieu de les répartir ensuite à partir d’un seul relevé.
Selon le rail utilisé par l’émetteur : le jour même pour l’ACH et les virements domestiques, de quelques minutes au jour même pour SEPA et SEPA Instant, quelques minutes pour Faster Payments. Il arrive sur le solde de la devise correspondante, et vous le voyez à son arrivée plutôt qu’en fin de journée.
Recevoir via un rail local (ACH, SEPA ou Faster Payments) est la raison d’être du compte, et les frais par rail de la page des tarifs s’appliquent à chaque transfert : SEPA à 5,00 €, ramenés à 3,00 € sur Scale, Faster Payments à 3,00 £, ramenés à 2,00 £. Le virement Swift est le plus cher, à 25,00 $, ramené à 20,00 $ : c’est l’argument pour donner à un client des coordonnées locales plutôt que de lui demander un virement international.
Il reste sur le solde de cette devise. De là, vous pouvez le conserver, le convertir, le passer en USDC ou USDT, le dépenser par carte ou le reverser, y compris comme une ligne d’un lot groupé. Aucun compte de change séparé entre les deux.